Ley de segunda oportunidad: cómo cancelar tus deudas si no puedes pagarlas
Si tus deudas han crecido tanto que ya no puedes pagarlas, la llamada ley de segunda oportunidad permite que un juez cancele la mayor parte de lo que debes. No es una ley con ese nombre: es la exoneración del pasivo insatisfecho, regulada en el texto refundido de la Ley Concursal y reformada por la Ley 16/2022, en vigor desde el 26 de septiembre de 2022.
Te explicamos quién puede pedirla, qué deudas se cancelan y cuáles no, qué pasa con Hacienda, la hipoteca y los avalistas, y los pasos a seguir, con un ejemplo con cifras.
En 30 segundos
- La puede pedir cualquier persona física, sea o no autónoma, que no pueda pagar sus deudas y sea deudor de buena fe.
- Se cancelan la mayoría de las deudas: tarjetas, préstamos personales, facturas o deudas con proveedores.
- No se cancelan las pensiones de alimentos, las multas penales, las indemnizaciones por daños personales ni la hipoteca hasta el valor de la garantía.
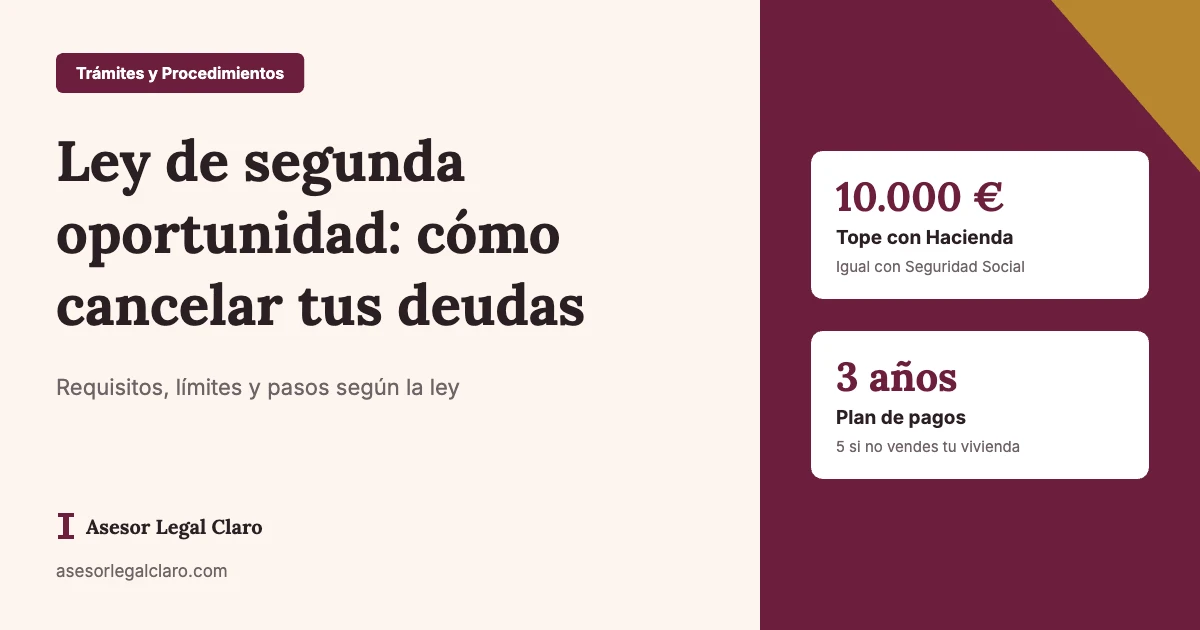
- Con Hacienda y con la Seguridad Social se cancelan como máximo 10.000 euros con cada una, y solo la primera vez.
- Hay dos vías: liquidar tus bienes o cumplir un plan de pagos de 3 años (5 si no se vende tu vivienda habitual).
- Los avalistas y los codeudores siguen debiendo: la cancelación solo te protege a ti.
Qué es la ley de segunda oportunidad
El artículo 486 del texto refundido de la Ley Concursal (TRLC) permite al deudor persona natural, «sea o no empresario», pedir que se cancelen las deudas que no ha podido pagar. Para ello tiene que pasar por un concurso de acreedores ante el juez, y elegir entre dos caminos:
- Con liquidación: se venden los bienes que tengas para pagar a los acreedores y, al final, se cancela lo que quede pendiente.
- Con plan de pagos: no se venden tus bienes; te comprometes a pagar una parte de las deudas durante unos años y, si cumples, se cancela el resto.
Cuando el juez concede la exoneración, los acreedores de las deudas canceladas ya no pueden reclamarte nada por ellas; solo pueden pedir que se revoque la exoneración en los casos que prevé la ley (artículo 490).
Quién puede pedirla: insolvencia y buena fe
Hacen falta dos cosas. La primera es estar en insolvencia: no poder cumplir con regularidad tus pagos, o prever que no podrás hacerlo en los tres meses siguientes (artículo 2.3 del TRLC). La segunda es ser deudor de buena fe, que la ley define al revés: no puedes estar en ninguna de estas situaciones del artículo 487.
| Situación | Cuándo te impide la cancelación |
|---|---|
| Condena penal | En los 10 años anteriores, condena firme a prisión (aunque se suspendiera) por delitos contra el patrimonio y el orden socioeconómico, falsedad documental, contra Hacienda y la Seguridad Social o contra los derechos de los trabajadores, si la pena máxima del delito es de 3 años o más. No cuenta si ya se extinguió la responsabilidad y pagaste lo que te condenaron a pagar |
| Sanción administrativa | En los 10 años anteriores, sanción firme por una infracción muy grave tributaria, de Seguridad Social o del orden social, o una derivación de responsabilidad, salvo que la hayas pagado entera. Las infracciones graves solo te excluyen si la sanción supera el 50 % de lo que se podría cancelar con Hacienda |
| Concurso culpable | Si el juez declara culpable tu concurso. Si fue solo por pedirlo tarde, puede tener en cuenta las circunstancias del retraso |
| Concurso de otro | En los 10 años anteriores, haber sido declarado persona afectada en el concurso culpable de un tercero (por ejemplo, como administrador de una sociedad), salvo que hayas pagado |
| Falta de colaboración | No cumplir los deberes de colaboración e información con el juez y la administración concursal |
| Engaño o temeridad | Haber dado información falsa o engañosa, o haberte endeudado de forma temeraria o negligente. El juez valora la información que diste al pedir el préstamo, tu nivel social y profesional y las circunstancias de tu endeudamiento |
Qué deudas se cancelan y cuáles no
La regla general es que se cancelan todas las deudas pendientes (artículo 489.1). Las excepciones son estas:
- Las indemnizaciones por muerte o daños personales y las derivadas de accidente de trabajo o enfermedad profesional.
- La responsabilidad civil derivada de un delito.
- Las deudas por alimentos, como la pensión de alimentos de los hijos.
- Los salarios de los últimos 60 días de trabajo antes del concurso, hasta el triple del salario mínimo, y los que se generen durante el procedimiento, si no los pagó el Fondo de Garantía Salarial (afecta a quien tiene trabajadores).
- Las deudas públicas, con una salvedad: las que gestiona la Agencia Tributaria se cancelan hasta 10.000 euros, enteros los primeros 5.000 y al 50 % el resto. Con la Seguridad Social, lo mismo. Las demás deudas públicas, como en general los impuestos municipales, no se cancelan.
- Las multas penales y las sanciones administrativas muy graves.
- Las costas y gastos judiciales de la propia solicitud de exoneración.
- Las deudas con garantía real, como la hipoteca, hasta el valor de la garantía calculado según la ley.
Además, el juez puede dejar fuera otra deuda si cancelarla llevaría a la insolvencia al propio acreedor (artículo 489.2). Y el límite de 10.000 euros con Hacienda y con la Seguridad Social solo se aplica la primera vez: en una segunda exoneración no se cancela ninguna deuda pública (artículo 489.3).
Las dos vías: liquidación o plan de pagos
| Con liquidación | Con plan de pagos | |
|---|---|---|
| Tus bienes | Se venden los que haya para pagar a los acreedores | No se venden; pagas según un calendario |
| Cuándo se cancelan las deudas | Al terminar el concurso, si el juez concede la exoneración | Provisionalmente al aprobarse el plan y de forma definitiva al cumplirlo |
| Duración | Sin plan que cumplir: acaba con el concurso | 3 años; 5 si no se vende tu vivienda habitual o si los pagos dependen sobre todo de tus ingresos |
| Cuándo pedirla | En los 10 días que fija el artículo 501, al final del concurso | En cualquier momento antes de que el juez acuerde la liquidación |
| Si la necesitas otra vez | Tienen que pasar 5 años | Tienen que pasar 2 años desde la exoneración definitiva |
En el plan de pagos tienes que incluir el calendario de pagos de las deudas que se pueden cancelar y los recursos con los que vas a pagarlas (artículo 496). Con la solicitud debes aportar las declaraciones de la renta de los tres últimos años, tuyas y de tu unidad familiar, y aceptar que la exoneración conste en el Registro público concursal durante 5 años o el plazo menor del plan (artículo 495). Los acreedores tienen 10 días para alegar, y después el juez decide (artículo 498).
Si no cumples el plan del todo, el juez puede concederte igualmente la exoneración definitiva si el incumplimiento se debe a un accidente, una enfermedad u otro hecho grave e imprevisible tuyo o de quienes viven contigo, siempre que hayas respetado las limitaciones del plan (artículo 500.2).
Si no tienes bienes: el concurso sin masa
Es lo que ocurre cuando el deudor apenas tiene patrimonio. Según el artículo 37 bis, hay concurso sin masa cuando no tienes bienes embargables, cuando venderlos costaría mucho más de lo que valen, cuando lo que tienes libre de cargas vale menos que el coste del procedimiento o cuando las cargas superan el valor de tus bienes.
- El juez declara el concurso y lo publica en el BOE y en el Registro público concursal (artículo 37 ter).
- Los acreedores que representen al menos el 5 % de la deuda tienen 15 días para pedir que se nombre un administrador concursal que revise tu situación.
- Si nadie lo pide, o si el administrador no ve motivos para seguir, tienes 10 días para pedir la exoneración (artículo 501.1).
- Si ni el administrador ni los acreedores se oponen, el juez la concede al cerrar el concurso. Si alguien se opone, solo puede hacerlo alegando que no cumples los requisitos (artículo 502).
Hipoteca, avalistas y pareja: lo que no cambia
- La hipoteca. Lo que debes al banco no se cancela hasta el valor de la garantía (artículo 489.1.8.º). Si el banco ya ejecutó la vivienda antes, solo se cancela la deuda que quedó pendiente después (artículo 492 bis).
- Los avalistas. La exoneración no afecta a los derechos del acreedor frente a tus avalistas, fiadores o codeudores solidarios, que no pueden alegar tu cancelación para no pagar (artículo 492.1). Si tus padres avalaron tu préstamo, el banco podrá reclamarles a ellos.
- Tu pareja. Si estáis en gananciales y no se ha liquidado el régimen, la cancelación de las deudas gananciales que contrajo tu cónyuge o ambos no le alcanza a él o ella mientras no obtenga su propia exoneración (artículo 491).
Cómo pedirla paso a paso
- Haz una lista de todas tus deudas (a quién, cuánto y si hay hipoteca o avalista), de tus bienes y de tus ingresos.
- Comprueba que eres deudor de buena fe: repasa la tabla de situaciones que te excluyen.
- Busca abogado y procurador: en el concurso son obligatorios (artículo 510). Si tus ingresos son bajos, solicita la justicia gratuita.
- Presenta la solicitud de concurso ante el juzgado del lugar donde tienes el centro de tus intereses principales, es decir, desde donde gestionas habitualmente tus asuntos (artículo 45).
- Elige la vía: plan de pagos si tienes ingresos y quieres conservar tus bienes, como la vivienda; liquidación o concurso sin masa si no tienes bienes que proteger.
- Pide la exoneración en plazo, con la documentación que exige la ley.
- Después, cumple: cualquier acreedor puede pedir que se revoque si se demuestra que ocultaste bienes o ingresos y, durante los 3 años siguientes, si tu situación mejora mucho por una herencia, un legado, una donación o un premio de juego (artículo 493).
Ejemplo práctico: las deudas de Javier
Javier no tiene vivienda, coche ni ahorros. Cobra una pensión de 700 euros al mes, por debajo del salario mínimo, así que es inembargable (artículo 607.1 de la Ley de Enjuiciamiento Civil; lo explicamos en qué parte del sueldo es inembargable). Debe 39.200 euros y no tiene antecedentes que lo excluyan. Como no tiene bienes, su concurso se tramita como concurso sin masa; ningún acreedor pide administrador concursal y Javier solicita la exoneración en los 10 días siguientes.
| Deuda | Importe | ¿Se cancela? | Por qué |
|---|---|---|---|
| Tarjetas de crédito | 14.000 € | Sí, entera | Deuda ordinaria |
| Préstamo personal | 18.000 € | Sí, entera | Deuda ordinaria |
| Hacienda (IRPF sin pagar) | 6.000 € | 5.500 € | Los primeros 5.000 € enteros y el 50 % de los 1.000 € restantes |
| Pensión de alimentos atrasada | 1.200 € | No | Las deudas por alimentos no se cancelan |
Resultado: se cancelan 37.500 euros y Javier sigue debiendo 1.700 (500 a Hacienda y 1.200 de alimentos). Si su madre hubiera avalado el préstamo personal, el banco podría reclamarle a ella los 18.000 euros. Y si en los tres años siguientes Javier recibe una herencia que le permite pagar, sus acreedores pueden pedir que se revoque la exoneración.
Si tus deudas son antiguas, revisa antes si alguna ha prescrito. Y si estás en un fichero de morosos, una deuda cancelada ya no se te puede reclamar (artículo 490), y para figurar en un fichero la deuda tiene que ser exigible.
Preguntas frecuentes
Aviso legal: información general, no asesoramiento para tu caso. El concurso exige abogado y procurador, que pueden ser de oficio si tienes derecho a la justicia gratuita. Antes de iniciarlo, revisa con un profesional si cumples los requisitos y qué vía te conviene.
Fuentes consultadas: Real Decreto Legislativo 1/2020, texto refundido de la Ley Concursal (artículos 2, 37 bis a 37 quater, 45, 486 a 502 y 510), Ley 16/2022, de 5 de septiembre y Ley de Enjuiciamiento Civil (artículo 607).
Sigue leyendo
 Trámites y ProcedimientosFiltraciones o humedades del vecino de arriba: quién paga y cómo reclamar
 Trámites y ProcedimientosTestamento vital (instrucciones previas): qué es, qué puedes decidir y cómo hacerlo
 Trámites y ProcedimientosDesahucio por impago del alquiler en 2026: plazos, cómo pararlo y la nueva protección a inquilinos vulnerables